很多手里攥着老房子的人,心里一直悬着一件事。总在等拆迁,盼着一笔补偿,或者等着房价跟着涨一波。但现在楼市的逻辑早就变了,大拆大建的时代基本过去了。接下来十年,老小区不会只有一种走向,会慢慢分成四条路,差别会越拉越大。
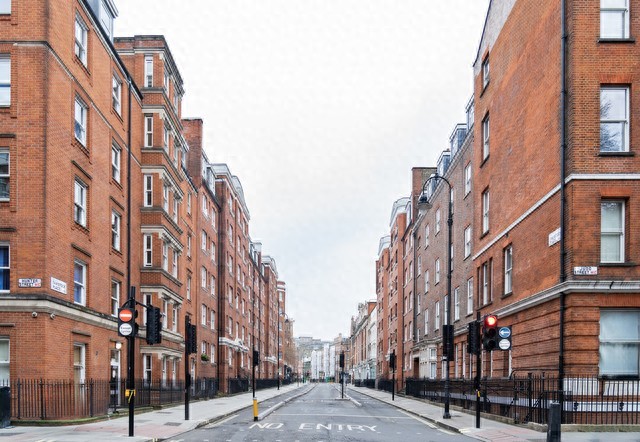
一、纳入旧改,慢慢修复居住价值,这是大多数老小区的归宿
这是占比最高的一种情况,也是政策主推的方向。不是推倒重来,而是一点点修补升级。 换掉老化的水电燃气管道,重做屋面防水,整治楼道和外墙,条件允许的楼栋加装电梯,新增车位、充电设施。
有条件的片区,还会配套社区食堂、养老驿站、口袋公园。 很多人有个误区,以为旧改之后房价会大涨。其实不是这样。旧改首要作用是稳住房子的贬值速度,改善自住体验,很难带来大幅度升值。 地段不错、配套齐全,改造又落地顺利的小区,流动性会好一些。但如果只是简单刷刷墙、修修路,没有电梯加持,它的价格上限依旧摆在那里,适合自住,别指望靠它赚差价。
二、极少数危房或者重点地块,迎来原拆原建、征收拆迁
要先说清楚,这种属于少数,不能赌。 只有房屋鉴定为 C、D 级危房,或者地块要修地铁、医院、学校这类重大公共项目,才有可能被征收或者原拆原建。
普通只是环境差、户型老旧的小区,基本不会拆。 原拆原建和以前的棚改也不一样,大多是原地重建,居民回迁,不是直接给一大笔货币补偿。很多业主还要自己承担一部分建设费用。 想靠着手里老房子赌拆迁暴富,这个想法要放下。拆迁已经不是老小区的常规出路,只是小概率事件。
三、地段尚可,慢慢转为保障性租赁用房,转手越来越难
不少主城核心、靠近产业园和商圈的老小区,还有一种走向:被平台或者国企收储,改成长租公寓、保租房。 房子本身产权没变,但是片区整体转向租赁功能。对租客来说,通勤方便,租金比新房便宜;对业主来说,租金会有稳定的基础盘。
坏处很现实。片区定位一变,自住买家会变少。以后想出手,接盘的人群会收缩,银行针对高龄房源的贷款门槛也会抬高,很多买家只能全款,房子的流动性会明显变差。适合长期收租,不适合等着高价卖出。
四、远郊、人口流出片区,持续贬值,慢慢变成难出手的资产
这是最需要警惕的一类老小区。 不在主城,没有地铁、优质学区和医院,城市资源持续往新区倾斜,片区人口不断往外走,也排不上旧改优先名单。管线老化、没有物业、楼道脏乱,又没法加装电梯。 这类房子,之后会慢慢陷入一个困境:挂牌很久没人问,想卖掉只能不断降价。
房龄超过三四十年之后,很多银行直接拒贷,能接手的买家少之又少。 就算租金能租出去,租金的收益,大概率填不上房价下跌带来的本金亏损。持有时间越久,越难脱手。
写在最后
说白了,老小区的价值,不再靠 “拆迁预期” 支撑,而是看地段、配套、能不能改造、片区人口能不能留住。 如果你是自住,房子在主城、已经纳入旧改计划,安心住没有问题。如果手里好几套老房子,单纯抱着投资心态,就要仔细掂量。 优先区分清楚,自己手里的房子,属于哪一类,再决定是长期持有、出租,还是趁有流动性的时候置换。 不要拿着老房子盲目等红利,时代不一样了。